Ganancias retenidas iniciales: solución potente
Las ganancias retenidas iniciales establecen la posición de patrimonio de apertura de una aplicación de consolidación. Si el valor falta, se duplica o se asigna de forma inconsistente, el balance puede quedar descuadrado aunque la actividad del período actual se cargue correctamente.
Un diseño fiable para las ganancias retenidas iniciales debe definir la fuente, el tratamiento del primer período, la lógica de arrastre, el proceso de ajustes y la responsabilidad de conciliación. El objetivo es preservar la continuidad histórica y evitar que cambios de auditoría o del sistema fuente creen una diferencia patrimonial sin explicación.
He tenido esta discusión, y debate, con otros consultores sobre qué hacer con las ganancias retenidas iniciales (RE BegBal) al comenzar la construcción de una aplicación de consolidación y en adelante. Esto surge del tratamiento de RE BegBal en la herramienta de consolidación que esté utilizando. Ahora lo estoy dejando por escrito y compartiéndolo con cualquiera que quiera escuchar, para intentar hacer al menos una cosa de nuestras vidas un poco más simple.
Las dos opciones
Opción 1
- Cargue RE BegBal desde los sistemas fuente en la cuenta RE BegBal en el primer periodo de tiempo de la herramienta de consolidación.
- Después de ese punto, RE BegBal se ignora del proceso de carga periódica utilizado, mientras una fórmula de algún tipo arrastra las ganancias retenidas del cierre del año anterior hacia el año actual.
- Básicamente, RE BegBal es una cuenta de entrada en el primer periodo y una cuenta calculada en adelante.
Opción 2
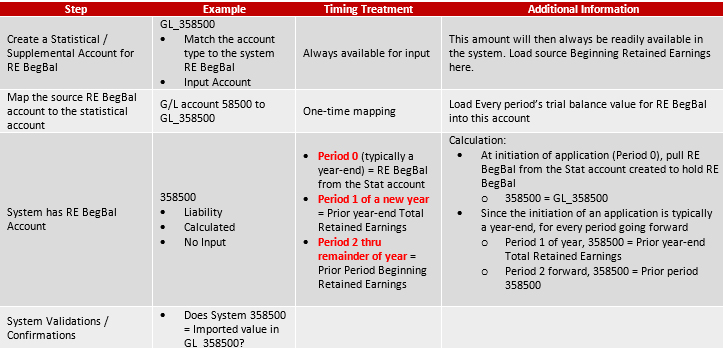
- Cargue siempre RE BegBal desde los sistemas fuente en una cuenta estadística fuera de las cuentas del balance de comprobación.
- Use una fórmula para llevar el saldo desde la cuenta estadística al cuerpo del balance de comprobación e iniciar el sistema de consolidación.
- Después de la inicialización del sistema, use una fórmula para arrastrar las ganancias retenidas del cierre del año anterior.
- Básicamente, RE BegBal siempre se ingresa en el sistema de consolidación y el cálculo de RE BegBal en el balance general siempre es un cálculo.
Descripción general
Desde una perspectiva de reportes, RE BegBal no debería estar cambiando, pero todos sabemos que eso no siempre es el caso ni la realidad. Los cambios pueden ocurrir por ajustes de auditoría o por eventos significativos en el negocio.
¿Qué sucede cuando eso se introduce en una herramienta de consolidación? Mi opción preferida es la Opción 2 mencionada arriba. Este es un proceso muy simple que puede aplicarse a cualquier herramienta de consolidación.
- Permite a los usuarios y al negocio comenzar el análisis cuando una carga de datos del balance de comprobación está fuera de balance.
- Este proceso también simplifica las validaciones y el mapeo.
Proceso general de pensamiento
Conclusiones
Como se indicó anteriormente, desde una perspectiva de reportes, RE BegBal no debería estar cambiando, pero se sabe que puede hacerlo.
- RE BegBal necesita provenir de algún lugar para poner en marcha el balance de comprobación de un sistema de consolidación.
- Si un valor fuente de RE BegBal se ingresa en la cuenta RE BegBal de un nuevo sistema de consolidación y luego se deja arrastrar hacia adelante, cualquier mapeo de la cuenta original debe ignorarse en adelante. En la práctica, los datos históricos se cargan y recargan muchas veces, por lo que el mapeo tendría que modificarse una y otra vez.
- Si un valor fuente de RE BegBal siempre se carga en una cuenta estadística, las ganancias retenidas del sistema de consolidación siempre pueden calcularse, tanto para iniciar el balance general como para traer el saldo correcto en adelante.
- Usar una cuenta estadística permite un mapeo estable de RE BegBal, su mantenimiento como cuenta calculada y la capacidad de comparar siempre el RE BegBal del sistema de consolidación frente al del sistema fuente.
- Esa comparación es importante porque las diferencias en las ganancias retenidas iniciales suelen ser la causa de que un balance de comprobación importado quede fuera de balance.
MindStream Analytics
Los consultores de MindStream pueden ayudarle a descubrir soluciones y mejores prácticas para sus consolidaciones. Complete el formulario a continuación para obtener más información.
Cómo validar las ganancias retenidas iniciales
Valide las ganancias retenidas iniciales antes de cada puesta en producción y después de modificar asignaciones, jerarquías de cuentas, miembros Flow o reglas de consolidación. Concilie la apertura con el cierre de ganancias retenidas del año anterior, pruebe el primer período del nuevo año y confirme que los períodos posteriores se trasladan sin volver a cargar la apertura. Incluya ajustes de auditoría positivos y negativos y compruebe su efecto en entidades base y consolidadas.
Documente qué sistema es propietario del saldo, qué cuenta recibe la carga y qué regla calcula el movimiento inicial. Una conciliación controlada debe mostrar el valor fuente, el valor cargado, el movimiento calculado, el efecto de eliminaciones y el saldo consolidado final. Estos controles permiten explicar las ganancias retenidas iniciales y evitan que un cambio pequeño de configuración se convierta en un problema recurrente.
Recursos relacionados de consolidación en OneStream
Consulte nuestras guías sobre jerarquías de cuentas de balance, consolidación en OneStream, reglas de confirmación y calidad de datos, conciliación y eliminaciones intercompañías y flujo de efectivo en OneStream. Para referencias del producto, utilice la documentación oficial de OneStream. Estos recursos conectan las ganancias retenidas iniciales con controles de consolidación, reporting y cierre.